بیمه آتشسوزی چیست؟ انواع پوششها، شرایط، خسارت و نکات مهم
آتشسوزی یکی از حوادثی است که میتواند خسارتهای مالی قابل توجهی به ساختمانها، واحدهای مسکونی، مراکز تجاری، کارخانهها و تجهیزات وارد کند. گاهی یک حادثه کوچک میتواند به بخشهای مختلف یک ملک آسیب برساند و هزینههای سنگینی برای مالک یا بهرهبردار ایجاد کند.
به همین دلیل، مدیریت ریسک و استفاده از راهکارهای مالی برای جبران خسارت اهمیت زیادی دارد. بیمه آتشسوزی یکی از ابزارهای مهم برای کاهش آثار مالی این نوع حوادث است.
این بیمه با توجه به شرایط قرارداد و پوششهای انتخابشده، خسارتهای مشخصی را که در بیمهنامه تحت پوشش قرار گرفتهاند جبران میکند.
با این حال، بسیاری از افراد درباره جزئیات بیمه آتشسوزی اطلاعات کافی ندارند. برای مثال، نمیدانند چه اموالی را میتوان بیمه کرد، تفاوت پوششهای اصلی و اضافی چیست، در زمان وقوع حادثه چه مدارکی لازم است و شرکت بیمه چگونه میزان خسارت را ارزیابی میکند.
در این مقاله از آکادمی چنداندیشکدهای ایرانیان پوشش (آکاپ)، بیمه آتشسوزی، انواع آن، پوششهای بیمهای، فرآیند ارزیابی خسارت و نکات مهم هنگام انتخاب بیمهنامه را بررسی میکنیم.
بیمه آتشسوزی چیست؟
بیمه آتشسوزی نوعی بیمه اموال است که با هدف جبران خسارتهای مالی ناشی از خطرات تحت پوشش به ساختمان یا اموال بیمهشده ارائه میشود.
در این بیمه، بیمهگذار با پرداخت حق بیمه، در چارچوب شرایط قرارداد از پوشش مشخصی برای جبران خسارت برخوردار میشود.
برای مثال، یک مالک ساختمان مسکونی میتواند ساختمان خود را در برابر خطر آتشسوزی بیمه کند. همچنین صاحبان واحدهای تجاری و صنعتی میتوانند با توجه به نیازهای خود، اموال و تجهیزاتشان را تحت پوشش قرار دهند.
میزان تعهد بیمهگر، نوع اموال بیمهشده، خطرات تحت پوشش و استثنائات قرارداد در بیمهنامه مشخص میشوند.
نکته مهم این است که بیمه آتشسوزی به معنای جبران هر نوع خسارت در هر شرایطی نیست. پرداخت خسارت به مفاد بیمهنامه، علت حادثه، حدود تعهدات و مقررات مربوط بستگی دارد.
چه اموالی را میتوان تحت پوشش بیمه آتشسوزی قرار داد؟
بسته به نوع بیمهنامه و شرایط شرکت بیمه، اموال مختلفی میتوانند بیمه شوند.
۱. ساختمانهای مسکونی
واحدهای آپارتمانی، خانههای مستقل و ساختمانهای مسکونی میتوانند در برابر خطرات تحت پوشش بیمه شوند.
در این بخش، ارزش بنای ساختمان و مشخصات مورد بیمه اهمیت دارد.
۲. اموال و اثاثیه منزل
اثاثیه و لوازم موجود در واحد مسکونی، مانند مبلمان، لوازم خانگی و سایر وسایل، در صورت انتخاب پوشش مربوط میتوانند بیمه شوند.
باید توجه داشت که بیمه کردن ساختمان و اثاثیه آن دو موضوع متفاوت هستند و لازم است در قرارداد بهدرستی مشخص شوند.
۳. واحدهای تجاری
مغازهها، فروشگاهها و دفاتر تجاری ممکن است دارای تجهیزات، کالا و موجودی انبار باشند.
بیمهگذار میتواند با توجه به شرایط فعالیت خود، پوششهای موردنیاز را انتخاب کند.
۴. ساختمانها و واحدهای صنعتی
کارخانهها، کارگاهها و مراکز تولیدی معمولاً دارای تجهیزات و ماشینآلات با ارزش هستند.
در این مجموعهها، ارزیابی ریسک و تعیین ارزش اموال اهمیت زیادی دارد.
۵. انبارها و موجودی کالا
موجودی انبار یکی از داراییهای مهم بسیاری از کسبوکارهاست.
برای تعیین پوشش مناسب، نوع کالا، ارزش موجودی، شرایط نگهداری و تغییرات احتمالی موجودی باید بررسی شوند.
پوششهای اصلی بیمه آتشسوزی چیست؟
در بیمه آتشسوزی، پوششهای اصلی بر اساس خطرات تعریفشده در بیمهنامه ارائه میشوند.
در بیمهنامههای متعارف آتشسوزی در ایران، سه خطر اصلی عبارتاند از:
۱. آتشسوزی
آتشسوزی یکی از خطرات اصلی تحت پوشش این بیمه است.
در تعریف بیمهای، صرف ایجاد حرارت یا دود لزوماً به معنای تحقق آتشسوزی تحت پوشش نیست و شرایط قرارداد و تعریف خطر باید بررسی شود.
خسارتهای واردشده به اموال بیمهشده در صورت تحقق شرایط بیمهنامه قابل بررسی خواهند بود.
۲. صاعقه
صاعقه از دیگر خطرات اصلی بیمه آتشسوزی محسوب میشود.
در صورت وقوع این خطر و ایجاد خسارت به اموال بیمهشده، موضوع بر اساس شرایط بیمهنامه بررسی میشود.
۳. انفجار
خسارت ناشی از انفجار نیز در چارچوب پوشش اصلی بیمه آتشسوزی قابل بررسی است.
البته باید میان انواع انفجار و موارد تحت پوشش یا مستثناشده در قرارداد تفاوت قائل شد.
پوششهای اضافی بیمه آتشسوزی چیست؟
بسیاری از بیمهگذاران علاوه بر پوششهای اصلی، به پوششهای تکمیلی نیز نیاز دارند.
این پوششها با توجه به شرایط بیمهنامه و پرداخت حق بیمه مربوط قابل انتخاب هستند.
زلزله
زلزله یکی از خطرات طبیعی مهم است که میتواند خسارتهای گستردهای به ساختمانها و اموال وارد کند.
برای برخورداری از پوشش زلزله باید شرایط بیمهنامه و انتخاب پوشش مربوط بررسی شود.
سیل و طغیان آب
در برخی بیمهنامهها امکان انتخاب پوشش خسارت ناشی از سیل و طغیان آب وجود دارد.
این پوشش برای املاکی که در مناطق دارای ریسک آبگرفتگی قرار دارند، میتواند اهمیت داشته باشد.
طوفان و تندباد
طوفان و تندباد ممکن است به سقف، دیوارها، درها و سایر قسمتهای ساختمان آسیب وارد کنند.
پوشش این خطر به شرایط قرارداد وابسته است.
ترکیدگی لوله آب
ترکیدگی لولهها میتواند باعث نفوذ آب و آسیب به ساختمان، تجهیزات و اثاثیه شود.
در صورت وجود پوشش مربوط، خسارتهای واجد شرایط قابل بررسی خواهند بود.
سقوط هواپیما یا اشیای هوایی
برخی بیمهنامهها امکان پوشش خسارت ناشی از سقوط هواپیما یا قطعات و اشیای مرتبط را فراهم میکنند.
برخورد وسایل نقلیه
برخورد وسیله نقلیه با ساختمان میتواند موجب خسارت به بنا و تجهیزات شود.
این خطر نیز ممکن است بهعنوان پوشش اضافی قابل انتخاب باشد.
سرقت با شکست حرز
در برخی طرحهای بیمهای، امکان افزودن پوشش سرقت با شرایط مشخص وجود دارد.
این پوشش معمولاً ضوابط و استثنائات خاص خود را دارد و نباید آن را با پوشش عمومی آتشسوزی یکسان دانست.
تفاوت پوشش اصلی و پوشش اضافی چیست؟
تفاوت این دو گروه در نوع خطراتی است که بیمهنامه پوشش میدهد.
پوششهای اصلی در بیمهنامه پایه تعریف میشوند، در حالی که پوششهای اضافی معمولاً با انتخاب بیمهگذار و پرداخت حق بیمه بیشتر به قرارداد اضافه میشوند.
برای مثال، ممکن است فردی تنها پوششهای اصلی را انتخاب کند؛ اما فرد دیگری با توجه به شرایط محل سکونت یا فعالیت تجاری خود، پوشش زلزله، سیل و ترکیدگی لوله را نیز اضافه کند.
بنابراین انتخاب بیمهنامه باید بر اساس نیاز واقعی و ارزیابی ریسک انجام شود.
انواع بیمه آتشسوزی بر اساس نوع کاربری
بیمه آتشسوزی را میتوان بر اساس نوع مورد بیمه و کاربری ملک نیز دستهبندی کرد.
بیمه آتشسوزی مسکونی
این بیمه برای ساختمانهای مسکونی و در صورت انتخاب، اثاثیه و اموال داخل آن استفاده میشود.
مالک یا ساکن ساختمان باید مشخص کند کدام بخش از اموال خود را قصد دارد بیمه کند.
بیمه آتشسوزی تجاری
فروشگاهها، مغازهها، مراکز خدماتی و دفاتر تجاری میتوانند از این نوع بیمه استفاده کنند.
در این بیمه، توجه به موجودی کالا، تجهیزات و نوع فعالیت اقتصادی اهمیت دارد.
بیمه آتشسوزی صنعتی
کارخانهها و واحدهای تولیدی معمولاً با ریسکهای متنوعتری روبهرو هستند.
وجود ماشینآلات، مواد اولیه، تجهیزات فنی و فرآیندهای تولید باعث میشود ارزیابی ریسک در این واحدها اهمیت ویژهای داشته باشد.
بیمه آتشسوزی انبار
انبارها ممکن است حجم زیادی از کالا را در خود جای دهند.
نوع کالا، نحوه چیدمان، شرایط نگهداری و ارزش موجودی از عوامل مهم در ارزیابی این نوع بیمه هستند.
حق بیمه آتشسوزی چگونه محاسبه میشود؟
مبلغ حق بیمه به عوامل مختلفی وابسته است و برای همه ساختمانها یا کسبوکارها یکسان نیست.
مهمترین عوامل مؤثر عبارتاند از:
ارزش مورد بیمه
هرچه ارزش اموال بیمهشده بیشتر باشد، مبلغ تعهد بیمهگر و در نتیجه حق بیمه میتواند تغییر کند.
نوع کاربری ساختمان
ریسکهای مربوط به یک واحد مسکونی با یک کارخانه یا انبار صنعتی یکسان نیست.
به همین دلیل، نوع کاربری در محاسبه حق بیمه اهمیت دارد.
موقعیت جغرافیایی
شرایط منطقه و میزان مواجهه ملک با خطرات مختلف ممکن است بر ارزیابی ریسک تأثیر بگذارد.
نوع پوششهای انتخابی
افزودن پوششهایی مانند زلزله، سیل و سایر خطرات میتواند حق بیمه را افزایش دهد.
ویژگیهای فنی ساختمان
نوع سازه، مصالح، تجهیزات ایمنی و شرایط نگهداری ممکن است در ارزیابی ریسک مؤثر باشند.
بنابراین برای اطلاع از مبلغ دقیق بیمه، باید مشخصات مورد بیمه و پوششهای موردنیاز بررسی شوند.
فرآیند دریافت خسارت بیمه آتشسوزی چگونه است؟
پس از وقوع حادثه، بیمهگذار باید مطابق شرایط قرارداد و دستورالعمل شرکت بیمه اقدام کند.
فرآیند عمومی رسیدگی به خسارت معمولاً شامل مراحل زیر است:
مرحله اول: اطلاعرسانی به شرکت بیمه
بیمهگذار باید در مهلت و روش تعیینشده در بیمهنامه، وقوع حادثه را به شرکت بیمه اطلاع دهد.
مرحله دوم: ارائه مدارک
مدارک موردنیاز ممکن است شامل موارد زیر باشند:
- بیمهنامه
- مدارک شناسایی بیمهگذار
- مدارک مالکیت یا ذینفع بودن
- تصاویر و مستندات حادثه
- گزارش مراجع مربوط در صورت نیاز
- فهرست اموال آسیبدیده
- مدارک مربوط به ارزش اموال
- سایر اسناد مورد درخواست شرکت بیمه
مدارک دقیق بر اساس نوع حادثه و شرایط پرونده تعیین میشوند.
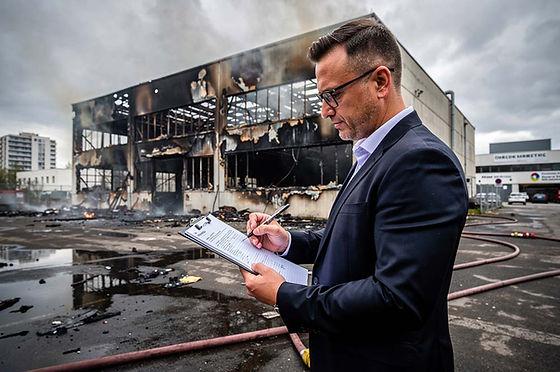
مرحله سوم: بازدید و بررسی خسارت
در این مرحله، کارشناس یا ارزیاب مربوط وضعیت مورد بیمه و خسارتهای واردشده را بررسی میکند.
هدف، شناسایی نوع آسیب، ارتباط آن با خطر تحت پوشش و بررسی میزان خسارت است.
مرحله چهارم: تعیین میزان خسارت
میزان خسارت بر اساس اطلاعات، مدارک، ارزش مورد بیمه و شرایط قرارداد ارزیابی میشود.
در این مرحله ممکن است موضوعاتی مانند ارزش اموال، استهلاک، هزینه تعمیر و حدود تعهد بیمهگر اهمیت پیدا کنند.
مرحله پنجم: بررسی تعهدات بیمهگر
شرکت بیمه باید مشخص کند خسارت موردنظر در چارچوب بیمهنامه قرار دارد یا خیر.
موارد خارج از پوشش یا مشمول استثنائات نیز بررسی میشوند.
مرحله ششم: پرداخت خسارت
در صورت احراز شرایط و تکمیل فرآیند رسیدگی، مبلغ خسارت مطابق مقررات و تعهدات قرارداد پرداخت میشود.
کارشناس ارزیاب خسارت در بیمه آتشسوزی چه وظایفی دارد؟
کارشناس ارزیاب خسارت نقش مهمی در فرآیند رسیدگی به پروندههای بیمه آتشسوزی دارد.
این متخصص باید بتواند اطلاعات و مستندات را بررسی کند و درباره میزان خسارت در حدود صلاحیت خود نظر کارشناسی ارائه دهد.
مهمترین وظایف این حوزه عبارتاند از:
بررسی مورد بیمه: شناخت مشخصات ساختمان، تجهیزات و اموال بیمهشده.
بررسی مستندات حادثه: مطالعه مدارک و گزارشهای مربوط به وقوع حادثه.
بازدید از محل: بررسی وضعیت موجود و شناسایی آسیبهای قابل مشاهده.
شناسایی خسارتها: تفکیک اموال آسیبدیده و بررسی میزان صدمه واردشده.
برآورد مالی: بررسی هزینههای مرتبط با تعمیر یا جایگزینی اموال در چارچوب ضوابط مربوط.
تهیه گزارش: ثبت یافتهها و ارائه نتیجه کارشناسی به شکل مستند.
ارزیابی خسارت باید بیطرفانه و بر اساس شواهد انجام شود.
تفاوت بیمه آتشسوزی ساختمان و بیمه اثاثیه چیست؟
یکی از نکات مهم هنگام خرید بیمه آتشسوزی، توجه به تفاوت ساختمان و اثاثیه است.
بیمه ساختمان به ارزش بنای مورد بیمه مربوط میشود و معمولاً بخشهایی مانند سازه و اجزای ثابت ساختمان را در بر میگیرد.
در مقابل، بیمه اثاثیه به وسایل و اموال منقول داخل واحد مربوط است.
برای مثال، در یک آپارتمان ممکن است مالک ساختمان را بیمه کند، اما اثاثیه داخل واحد تحت پوشش قرار نگرفته باشند.
بنابراین هنگام خرید بیمهنامه باید دقیقاً مشخص شود چه اموالی بیمه شدهاند و حدود تعهد بیمهگر چیست.
هنگام خرید بیمه آتشسوزی به چه نکاتی توجه کنیم؟
انتخاب بیمهنامه مناسب نیازمند بررسی چند موضوع مهم است.
۱. ارزش ساختمان و اموال را تا حد امکان دقیق مشخص کنید.
۲. تفاوت بیمه ساختمان و اثاثیه را در نظر بگیرید.
۳. پوششهای اصلی و اضافی را با نیاز خود مقایسه کنید.
۴. شرایط و استثنائات بیمهنامه را بخوانید.
۵. به سقف تعهدات بیمهگر توجه کنید.
۶. شرایط اعلام خسارت و مدارک موردنیاز را بررسی کنید.
۷. در صورت تغییر ارزش اموال یا مشخصات مورد بیمه، درباره اصلاح بیمهنامه اقدام کنید.
۸. از ارائه اطلاعات ناقص یا نادرست در زمان خرید بیمه خودداری کنید.
نقش آموزش تخصصی در صنعت بیمه و ارزیابی خسارت
صنعت بیمه به متخصصانی نیاز دارد که علاوه بر آشنایی با مفاهیم بیمهای، توانایی بررسی ریسک و ارزیابی خسارت را نیز داشته باشند.
ارزیابی خسارت آتشسوزی میتواند به دانش فنی ساختمان، شناخت تجهیزات، آشنایی با مقررات بیمهای و مهارت گزارشنویسی نیاز داشته باشد.
آموزش تخصصی به افراد کمک میکند:
- انواع بیمههای اموال را بهتر بشناسند.
- با مفاهیم پوشش و استثنائات آشنا شوند.
- فرآیند رسیدگی به خسارت را درک کنند.
- اصول ارزیابی خسارت را یاد بگیرند.
- توانایی مستندسازی و گزارشنویسی را توسعه دهند.
این دانش برای کارشناسان بیمه، ارزیابان خسارت، فعالان صنعت بیمه و افرادی که قصد ورود به این حوزه را دارند مفید است.
جمعبندی
بیمه آتشسوزی یکی از ابزارهای مهم مدیریت ریسک مالی برای حفاظت از ساختمانها و اموال است. این بیمه میتواند در برابر خطرات مشخصی مانند آتشسوزی، صاعقه و انفجار و با انتخاب پوششهای تکمیلی در برابر خطرات دیگری نیز حمایت مالی فراهم کند.
برای انتخاب بیمهنامه مناسب باید ارزش مورد بیمه، نوع کاربری، پوششهای موردنیاز و شرایط قرارداد بهدقت بررسی شوند.
همچنین شناخت فرآیند ارزیابی خسارت و نقش کارشناسان در رسیدگی به پروندهها برای فعالان صنعت بیمه اهمیت زیادی دارد.
یادگیری مفاهیم تخصصی بیمه در آکاپ
آکادمی چنداندیشکدهای ایرانیان پوشش با ارائه آموزشهای مرتبط با حوزه بیمه و سایر رشتههای تخصصی، بستری برای توسعه دانش و مهارت مخاطبان فراهم میکند.
اگر به مباحث بیمهای، ارزیابی خسارت و شناخت تخصصی صنعت بیمه علاقهمند هستید، میتوانید دورههای آموزشی آکاپ را بررسی کنید.